美迪凯2024年亏损1.02亿元,企业自有资金投资承压前行
2024年,美迪凯(688672.SH)交出了一份令人唏嘘的成绩单。年报数据显示,公司全年实现营业收入约4.28亿元,同比下降12.3%;归属于上市公司股东的净利润为-1.02亿元,由盈转亏。这是美迪凯自2021年上市以来首次出现年度亏损,引发市场广泛关注。在光学光电子行业竞争加剧、下游需求疲软的大背景下,美迪凯的业绩滑坡并非偶然,而公司在企业自有资金投资方面的动向,则成为理解其当前处境与未来走向的关键线索。
从收入结构来看,美迪凯主营业务涵盖光学光电子元器件、半导体零部件及精密加工服务。2024年,受消费电子市场复苏不及预期、安卓系手机库存调整延长等因素影响,公司核心产品光学棱镜、滤光片等出货量明显下滑。车载光学、AR/VR等新兴业务尚处于投入期,尚未形成足够的收入对冲。毛利率方面,全年综合毛利率约为18.7%,较上年下降逾5个百分点,进一步侵蚀了盈利空间。
亏损的直接原因来自收入收缩与固定成本刚性之间的矛盾。美迪凯近年来在浙江、厦门等地布局了多条产线,固定资产折旧、人工费用维持高位。公司持续加码研发投入,2024年研发费用约8200万元,占营收比重接近19%,虽有利于长期技术积累,但在短期内加重了利润负担。
扣除非经常性损益后,美迪凯的亏损额度更大,约为-1.21亿元,说明主营业务本身造血能力减弱。政府补助、理财收益等非经常性项目虽有一定贡献,但仍无法扭转整体颓势。
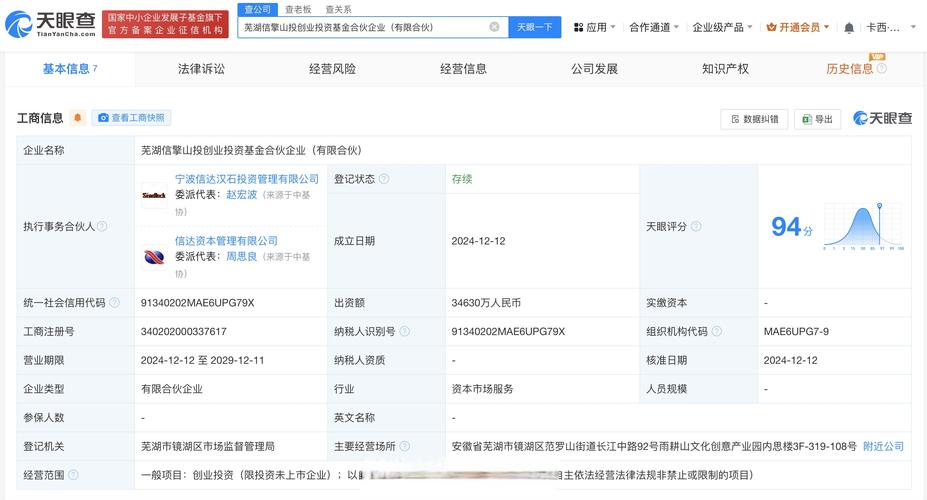
值得关注的是,在上述经营压力下,美迪凯仍在运用企业自有资金进行投资布局。年报显示,报告期内公司使用自有资金参与多项产业基金及股权投资,累计投资金额约1.5亿元。其中,对某半导体封装材料企业的增资、对车载激光雷达光学模组项目的投入等,均属于围绕主业延伸的战略性投资。公司方面表示,这些投资旨在打通产业链上下游、抢占新兴应用窗口,但短期会加大现金流压力。
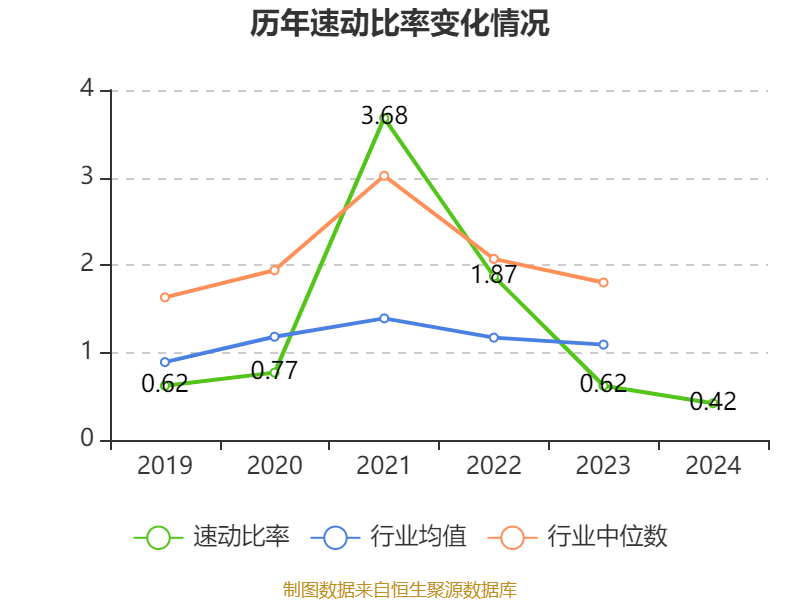
企业自有资金投资在业绩亏损期并非没有风险。一方面,投资回报周期较长,可能进一步拉低ROE和每股收益;另一方面,若被投项目进展不顺,存在减值可能,将为下一年度业绩增添不确定性。从2024年现金流量表看,美迪凯经营活动产生的现金流量净额约为3200万元,同比大幅下降;而投资活动现金流出约2.6亿元,主要即来自前述自有资金投资及产线建设支出。尽管期末货币资金余额尚有4.3亿元,但流动比率和速动比率均有所下滑。
面对当下的困局,美迪凯管理层在业绩说明会上强调“稳中求进”的基调,表示将严控资本开支、优化现有产能利用率,同时审慎决策自有资金投资节奏。业内分析人士认为,光电子行业正处于技术迭代与需求分化叠加的阶段,美迪凯若能借助自有资金投资在半导体光学、微纳光学等细分领域占据先机,亏损可能是扩张性投入带来的阶段性结果;但如果行业景气度持续低迷,自有资金投资很可能加重财务负担,甚至影响正常生产经营。
截至2024年末,美迪凯资产负债率为34.6%,处于相对适中水平,债务风险尚可控。不过,连续依靠自有资金支撑投资和运营,一旦未来银行授信收紧或再融资受阻,将进一步考验公司的抗风险能力。
美迪凯的案例折射出当前一批中小型硬科技企业的典型境遇:主业蛰伏、研发刚性、野心尚存,却不得不在亏损与投资间寻找艰难的平衡。2025年,能否通过已有自有资金投资项目实现创收、扭转业绩颓势,将是市场紧盯的重要看点。对于投资者而言,紧俏订单的落地进度、被投企业估值变化乃至大客户技术路线变迁,均可能成为盈利修复或风险曝露的分水岭。无论如何,1.02亿元的亏损已经拉响了警报,美迪凯需要在投资拓展和财务安全之间给出更令人安心的答案。
如若转载,请注明出处:http://www.yuezhuotz.com/product/47.html
更新时间:2026-10-03 01:25:25